在这场熊市反弹中,夺目的投资者着实不停在抛售股票,高盛也以为这次并非真正的上涨行情,整个风险资产的反弹都有大概在近期消散,在风暴到临之前,持有现金大概是最佳计谋。
$ T. e5 a& b( T+ Z在已往一个月,只管道琼斯指数从汗青最低点创下最大季度反弹,但市场对这波上涨态势不但感到猜疑,而且愈发剧烈:摩根大通,摩根士丹利,德意志银行,法国兴业银行,都纷纷告诫说,这是一场“熊市”逼仓举动,并非真正上涨行情的开始。
. G4 ]7 c% H9 Q& J: ]2 V+ r
2 A( e6 c6 A0 E [) h B同时也有专家开门见山,在这次熊市反弹中,夺目的投资者不停在绝不手软的抛售股票(并不包罗迩来以来的8个星期)。一夜之间,高盛也参加到了对这波反弹持猜疑态度的队伍中,其计谋师Christian Mueller-Glissmann在迩来发布的陈诉“环球时机资产定位”中写道,“整个风险资产的这一波反弹大概会在近期消散”,并告诫称,“油价的大幅下跌有大概会再次打压风险资产”,发起投资者“镌汰风险资产的设置”,别的,告诫投资资者,“假如油价出现逆转,那么持有美国高收益债券将是风险/回报最倒霉的一种选择,发起在预期市场出现较高颠簸性前,转而持有现金。”' a7 Y5 Z" d5 p C3 X+ T
0 k, j) k+ o$ w3 e, V1 t陈诉告急亮点:, ^$ |% V" J/ o
, D# v" r/ Z" D# o. ^! }2 [自2月11日以来,随着对环球经济增久远景的感情有所好转,迹象表明未来原油市场的供应将徐徐公道化,再加上美国石油减产,风险资产与原油代价根本处于同时上涨的状态。
! K0 Q# C& J5 q6 \7 y; ~
0 M9 L9 \& h( _% ^与此同时,美国债券收益率有所回升,美国平准通胀率也开始复苏,这表明市场正开始按照美国通货再膨胀的标准定价。固然我们以为通货再膨胀在本年下半年会得到上办法力,尤其在美国,但短期内风险资产的反弹将会消散。
' l; b" F9 v& e$ |' m4 d3 b1 ^" M
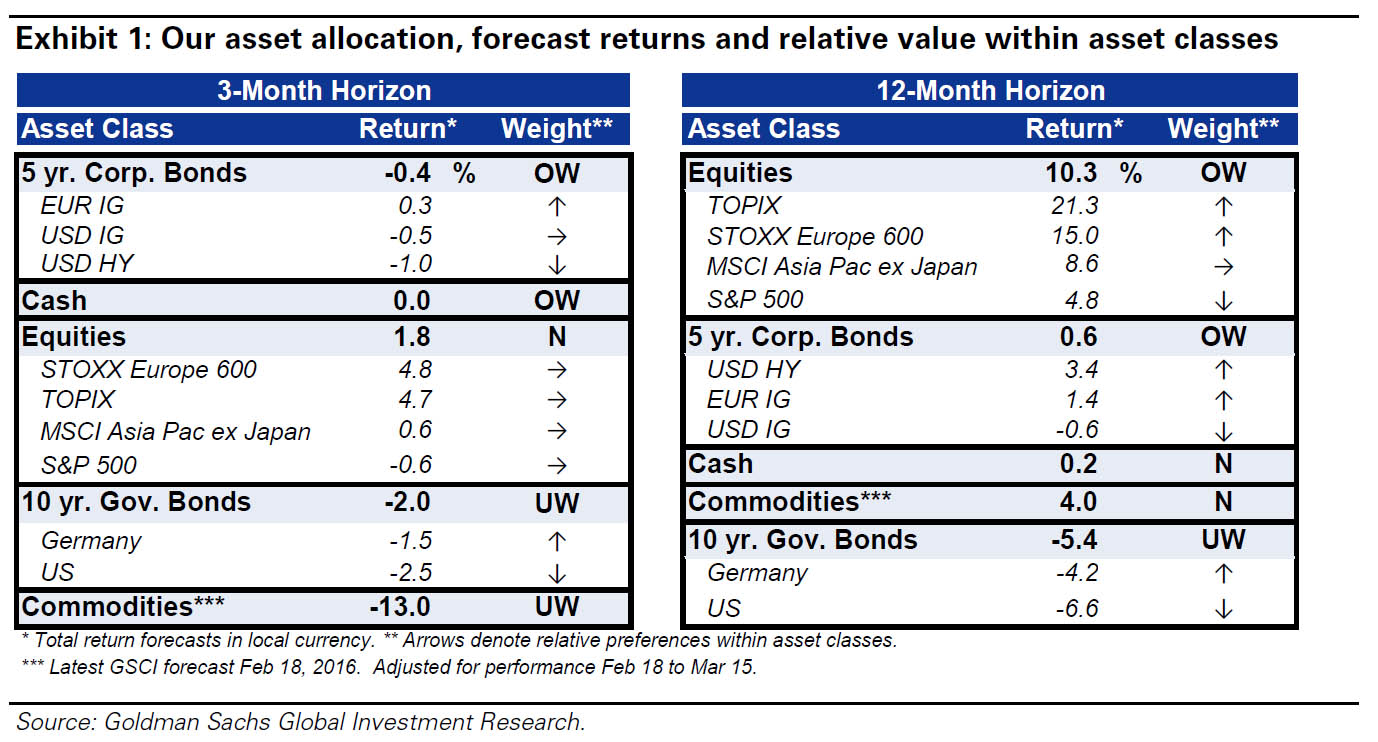
' [! ~2 l5 V9 O! n, A' Z对于未来3个月的大宗商品市场,我们仍然维持减持态度,未来12月维持中性态度。随着商品供应的调解,我们以为大宗商品将变得更有吸引力。但在那之前,由于减产大概被推迟,大宗商品大概碰面对一个弄巧成拙式的反弹风险。4 M; b# K: T8 n3 A" o
( ^1 A% g c0 c7 m' Q$ s" E- j
我们预计,原油代价将在25~45美元/bl的区间内颠簸,加上展期收益率处于负数,这大概会导致较差的风险调解回报。油价的大幅下跌大概会再次打压风险资产。* @$ t. H+ s7 Y2 Q6 J3 a# o
! `0 Q! s8 @5 Q4 f' s
别的,我们还将面对以下一些风险:英国退欧、灾黎危急、美国大选、中国经济、汇率打击等,这都大概推动整个资产代价的震荡走高。8 ~4 ?7 u1 L1 R" |
0 x$ s5 X. }) Q0 C1 ` }在3个月以上的时间内,我们将增长现金持有,为的是利用市场颠簸性的增长而获益。假如油价再次大幅下跌,那跨资产与石油的干系性就会增长,而资产多样化的潜力是有限的。同样的,面对汇率打击也很难去实现多样化。在钱币方面,我们偏好持有美元。而且我们保持美联储本年加息三次的观点。同时,高盛以为美国股票当前的估值并不具有吸引力。" h7 ?6 H* V/ w% l' h# Y: r5 ?1 o" K
* x; Y z5 J3 @
以下是高盛最新的战术性资产设置方案:
- _6 L3 L4 j/ }' ?' A& s3 ~( P3 k; t+ t8 e5 B2 R+ |; `
% M, C3 ^" H3 E; W5 T, Q9 l, W- {. ` q9 h& _2 J% f
(3月期和12月期的资产设置)# W, G" l8 ]2 b- a8 o/ Z' r
末了,高盛还指出,一些生意业务商早就已经很清晰了:全部齐备都跟石油商业有关。1 F; E4 [& B4 R; ~: N& Y1 r2 a0 x% Z
, Z/ Z. g7 b" U2 J1 s8 K; r “本年迄今为止,跨资产与石油代价的干系性不停居高不下,自2月11日油价开始有所规复,这在很洪流平上得益于中国和3月美联储的鸽派态度。”8 u' ?; Z% O1 ]8 m) n
' v1 w, l4 V+ \+ k8 M% H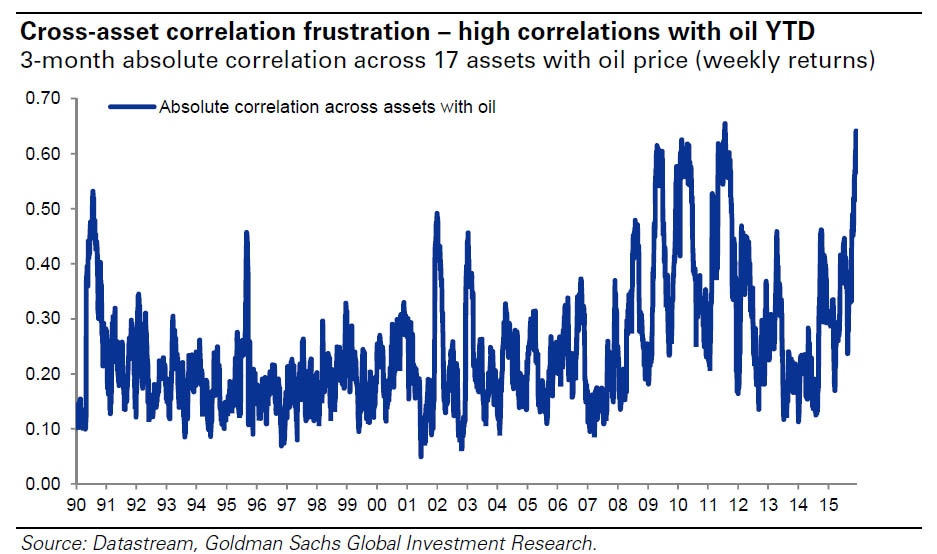
/ }& k" _# I+ f4 S% [) S8 F; G! ^0 G3 J8 q. b, B
(跨资产与油价的干系性)4 S! l- r8 d+ v* p7 U) n3 r
同时,由于高盛以为油价反弹大概从这里开始失去动能,而且2016年维持在25~45美元/桶的范围内颠簸,我们可以得出的结论是“一旦油价回升至我们预计代价范围的上限,我们就要担心油价下跌大概会再次推高风险资产的颠簸性。”
: e4 t5 s( c' e* d- M7 Y# |
6 [ r! D1 \4 i! F1 l/ A大概这一次高盛的判断是正确的?
( ~" l# M7 C' X- f7 `; D |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图

 发表于 2019-6-14 00:50:47